Eximbank EDigi
bởi Vietnam Eximbank
3,9
- An toàn
- 100% Safe
- Danh mục
- Tài chính
- Xếp hạng
- 3,9
- Giá
- Free
- Tải xuống
- 500.00K
Ứng dụng này an toàn, đáng tin cậy, cài đặt miễn phí và cho phép tải xuống nhanh chóng mà không có rủi ro hay phần mềm độc hại.
Ảnh chụp màn hình
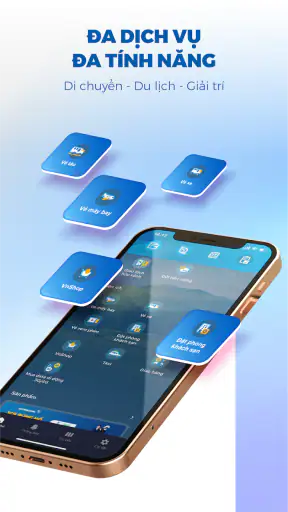
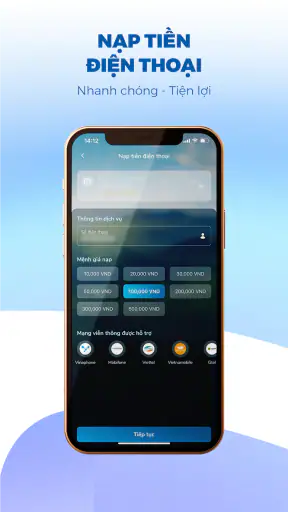
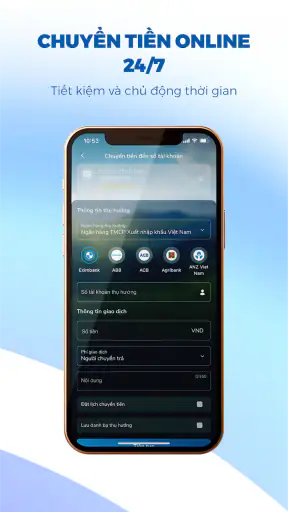
 Phân tích bởi Getfullapps
Khi dùng điện thoại chung trong gia đình, ứng dụng ngân hàng thường là phần cần ranh giới rõ ràng nhất. Tôi đã xem xét Eximbank EDigi theo góc nhìn đó: không chỉ hỏi ứng dụng có tiện để chuyển tiền hay không, mà còn xem nó phù hợp thế nào khi một thiết bị được nhiều người trong nhà cầm đến, khi cha mẹ cần hỗ trợ người lớn tuổi, hoặc khi một thành viên muốn tự quản lý tài khoản mà không làm lẫn thông tin tài chính. Đây là ứng dụng tài chính do Vietnam Eximbank phát triển, miễn phí và hướng đến trải nghiệm giao dịch số trên điện thoại.
Ấn tượng đầu tiên của tôi là EDigi phù hợp nhất với người đã có quan hệ với Eximbank và muốn đưa những việc ngân hàng thường ngày lên màn hình di động. Nó không phải kiểu ứng dụng để cả nhà cùng đăng nhập tùy ý. Với các ứng dụng tài chính, sự tiện lợi luôn phải đi cùng thói quen bảo mật, và cách dùng đúng quan trọng không kém bản thân giao diện.
Dùng chung thiết bị: tiện ở chỗ nào và dễ vướng ở đâu?
Một tình huống khá thực tế là điện thoại trong nhà được luân phiên sử dụng. Chẳng hạn, cha mẹ nhờ con kiểm tra giao dịch, một người cần thanh toán hóa đơn, hoặc vợ chồng dùng chung máy dự phòng khi điện thoại chính hết pin. Trong những trường hợp như vậy, EDigi có thể giúp giảm việc phải ra quầy hoặc mở trình duyệt, nhưng tôi không xem đây là lý do để chia sẻ thông tin đăng nhập giữa nhiều người.
Tôi sẽ coi tài khoản ngân hàng là không gian cá nhân ngay cả khi chiếc điện thoại là tài sản chung. Người dùng nên tự thao tác khi có thể, khóa màn hình sau khi hoàn tất và không lưu thông tin nhạy cảm ở nơi người khác dễ nhìn thấy. Nếu cần hỗ trợ, cách an toàn hơn là để người thân hướng dẫn từng bước trong khi chủ tài khoản vẫn giữ quyền kiểm soát đăng nhập và xác nhận giao dịch.
Điểm đáng chú ý là ứng dụng có thể hữu ích cho các việc lặp lại trong gia đình: theo dõi tiền vào ra, xử lý một khoản thanh toán, hoặc kiểm tra xem giao dịch đã hoàn tất chưa. Nhưng tôi sẽ không biến nó thành một “ví chung” cho cả nhà. Mỗi người nên biết rõ mình đang thao tác trên tài khoản nào, đặc biệt khi một thiết bị có nhiều ứng dụng ngân hàng hoặc nhiều hồ sơ người dùng.
Với người thường xuyên đổi giữa điện thoại cá nhân và máy dùng chung, tôi khuyên nên hình thành một quy trình cố định. Trước khi mở ứng dụng, kiểm tra đúng thiết bị; sau khi dùng, thoát khỏi màn hình giao dịch và khóa máy; nếu có thông báo liên quan đến tài khoản, chỉ đọc khi đang ở nơi riêng tư. Những bước này nghe đơn giản nhưng giúp tránh nhầm lẫn tốt hơn việc chỉ dựa vào sự quen tay.
Chuyển giao điện thoại không có nghĩa là chuyển giao tài khoản
Trong gia đình, việc “đưa máy cho con làm giúp” thường bắt đầu từ một thao tác nhỏ rồi dễ mở rộng thành thói quen. Tôi không khuyến khích nhập mã, mật khẩu hoặc thông tin xác nhận trước mặt người không cần biết. Nếu người lớn tuổi chưa quen, hãy để họ tự chạm vào các bước quan trọng, còn người hỗ trợ chỉ giải thích ý nghĩa của từng màn hình.
Bài viết nên khám phá tiếp theo
Brain Test 2 biến thao tác thành câu đố và đánh lạc hướng người chơi
FPS Strike Ops: Modern Arena cuốn hút nhờ trận ngắn, nhưng giữ chân được bao lâu?
Football League cuốn hút bằng những trận ngắn, nhưng thiếu chiều sâu chiến thuật
Sonic Dash Run: Mỗi lần né, đổi làn đều đáng tập trung
Games lộ độ tin cậy khi cuộc chơi bị gián đoạn
iTunes gắn kết người nghe bằng thói quen, không phải tương tác
Cách này có hai lợi ích. Thứ nhất, chủ tài khoản vẫn nhận biết được giao dịch mình đang thực hiện. Thứ hai, họ dần hình thành sự tự tin thay vì phụ thuộc hoàn toàn vào một thành viên khác. Với ứng dụng tài chính, đó là khác biệt lớn giữa hỗ trợ sử dụng và trao quyền kiểm soát.
Thiết lập ban đầu và những ranh giới nên đặt trước
EDigi được phát hành vào ngày 13 tháng 9 năm 2022 và hiện ở phiên bản 1.6.7. Ứng dụng yêu cầu thiết bị chạy Android 5.0 trở lên, nên nhiều điện thoại Android cũ vẫn có khả năng tương thích về mặt hệ điều hành. Tuy vậy, tôi vẫn khuyên kiểm tra tình trạng cập nhật của máy, khóa màn hình và kết nối mạng trước khi bắt đầu, vì trải nghiệm của một ứng dụng tài chính không chỉ phụ thuộc vào phiên bản ứng dụng.
Trong lúc thiết lập, điều quan trọng không phải là làm thật nhanh mà là hiểu mình đang tạo quyền truy cập cho ai. Nếu điện thoại được dùng chung, tôi sẽ tránh để ứng dụng tự động điền thông tin đăng nhập hoặc để màn hình giao dịch mở sẵn. Tôi cũng sẽ không chụp màn hình thông tin tài khoản để gửi qua nhóm gia đình, trừ khi thật sự cần và đã che những phần nhạy cảm.
Một mẹo thực tế là nên hoàn tất việc cài đặt trong không gian yên tĩnh, không vừa làm vừa nghe người khác đọc to thông tin bảo mật. Sau đó, hãy thử một quy trình không có rủi ro cao, chẳng hạn mở các khu vực chính và kiểm tra cách trở về màn hình trước. Việc làm quen này giúp người dùng lớn tuổi bớt bối rối khi cần thao tác thật, đồng thời giúp người hỗ trợ biết lúc nào nên dừng lại.
Tôi cũng chú ý đến ranh giới giữa điện thoại của chủ tài khoản và điện thoại của người nhà. Nếu chủ tài khoản đổi máy, cho mượn máy hoặc sửa chữa thiết bị, nên xem lại trạng thái đăng nhập và các thông báo hiển thị. Không nên mặc định rằng xóa biểu tượng ứng dụng là đủ để loại bỏ mọi dấu vết truy cập. Trong môi trường dùng chung, thói quen kiểm tra sau mỗi lần bàn giao máy đáng tin cậy hơn việc nhớ mang máng mình đã làm gì.
Đừng nhầm khả năng tương thích với sự phù hợp
Việc hỗ trợ Android 5.0 trở lên là điểm thuận lợi cho người đang dùng máy cũ, nhưng máy cũ thường đi kèm những vấn đề khác như pin yếu, bộ nhớ hạn chế hoặc hiệu năng không ổn định. Tôi sẽ không chọn một thiết bị quá cũ làm máy ngân hàng chung chỉ vì nó cài được ứng dụng. Một giao dịch bị gián đoạn giữa chừng có thể gây căng thẳng và khiến người dùng thao tác lại nhiều lần.
Nếu điện thoại thuộc về một thành viên trong gia đình nhưng tài khoản thuộc về người khác, hãy thống nhất trước ai là người chịu trách nhiệm kiểm tra thông báo và cập nhật ứng dụng. Không nên để cả nhà cùng đoán xem ai đã xử lý giao dịch cuối cùng. Một quy ước ngắn gọn, chẳng hạn chỉ chủ tài khoản xác nhận thao tác và người hỗ trợ chỉ hướng dẫn, sẽ giảm đáng kể khả năng hiểu nhầm.
Phối hợp trong gia đình mà không làm lẫn dòng tiền
EDigi có giá trị nhất với gia đình khi được dùng như công cụ để mỗi người tự quản lý phần việc của mình, không phải như một tài khoản tập thể. Tôi có thể hình dung một người dùng ứng dụng để theo dõi khoản chi cá nhân, trong khi người khác chịu trách nhiệm thanh toán một hóa đơn của gia đình. Hai người có thể phối hợp bằng cách thống nhất thời điểm và nội dung cần xử lý, nhưng vẫn giữ ranh giới đăng nhập riêng.
Trong một ngày bận rộn, ví dụ một thành viên đang ở ngoài còn người kia ở nhà, việc kiểm tra trạng thái giao dịch trên điện thoại có thể giúp tránh thanh toán trùng. Tuy nhiên, tôi sẽ không coi việc thấy một thông báo là bằng chứng đủ để thực hiện thêm lần nữa. Khi có nghi ngờ, nên dừng lại, kiểm tra lịch sử giao dịch trong ứng dụng và đối chiếu với người đã thao tác trước đó.
Đây là một trong những điểm tôi đánh giá cao ở cách tiếp cận thận trọng với ứng dụng ngân hàng: phối hợp tốt không đồng nghĩa với chia sẻ mọi thứ. Gia đình có thể dùng một kênh trò chuyện riêng để báo “đã xử lý” mà không gửi ảnh chứa số dư, mã giao dịch hoặc thông tin định danh. Chỉ cần thống nhất cách báo ngắn gọn, mọi người vẫn phối hợp được mà giảm lượng dữ liệu nhạy cảm bị phát tán.
Một mẹo khác là tách việc kiểm tra khỏi việc hành động. Người được nhờ có thể mở ứng dụng để xem thông tin, nhưng chỉ chủ tài khoản mới quyết định có chuyển tiền hay xác nhận thanh toán. Quy trình hai bước này hơi chậm hơn việc đưa máy cho người khác làm toàn bộ, nhưng phù hợp hơn với gia đình có người lớn tuổi, trẻ vị thành niên hoặc thành viên chưa quen với giao dịch số.
Khi nào ứng dụng này không phải lựa chọn tốt nhất?
Nếu bạn không sử dụng dịch vụ của Eximbank, EDigi có thể không phải lựa chọn đầu tiên chỉ để thử một ứng dụng ngân hàng mới. Một ứng dụng ngân hàng khác gắn trực tiếp với tài khoản bạn đang dùng thường hợp lý hơn, vì giảm việc chuyển đổi giữa các hệ thống và hạn chế nhầm lẫn khi quản lý tiền.
Tôi cũng không nghĩ EDigi là giải pháp phù hợp cho người muốn cả gia đình cùng nhìn thấy một bảng điều khiển tài chính duy nhất. Ứng dụng ngân hàng phục vụ tài khoản cá nhân, còn việc lập ngân sách gia đình thường cần một công cụ quản lý chi tiêu riêng. Dùng ứng dụng ngân hàng để thay thế hoàn toàn sổ theo dõi ngân sách có thể khiến bạn chỉ nhìn thấy giao dịch sau khi phát sinh, thay vì chủ động phân bổ tiền từ đầu.
So với đến quầy, ứng dụng rõ ràng thuận tiện hơn cho những thao tác không cần trao đổi trực tiếp. Ngược lại, khi gặp vấn đề phức tạp, người không quen công nghệ có thể vẫn thích có nhân viên hướng dẫn. So với ngân hàng số độc lập hoặc ví điện tử, EDigi có lợi thế tự nhiên ở việc gắn với hệ sinh thái Eximbank, nhưng mức độ phù hợp phụ thuộc vào nơi bạn đang giữ tài khoản và thói quen thanh toán hằng ngày.
Với người chỉ cần chuyển một khoản nhỏ thỉnh thoảng, việc cài thêm ứng dụng có thể không đáng nếu họ đã có phương thức quen thuộc và an toàn. Còn với người thường xuyên cần kiểm tra tài khoản trên điện thoại, một ứng dụng chuyên dụng sẽ tiện hơn việc phụ thuộc vào giấy tờ, cuộc gọi hoặc trình duyệt.
Độ tuổi, niềm tin và cách hỗ trợ người thân
EDigi được xếp ở mức nội dung dành cho người từ 3 tuổi trở lên, nhưng điều đó không có nghĩa trẻ nhỏ nên sử dụng ứng dụng tài chính. Trong thực tế gia đình, tôi xem đây là ứng dụng dành cho người có trách nhiệm với tài khoản và đủ khả năng hiểu hậu quả của từng giao dịch. Nhãn độ tuổi của cửa hàng không thay thế cho đánh giá của cha mẹ về mức độ trưởng thành và khả năng tự bảo vệ thông tin.
Với người lớn tuổi, trở ngại thường không nằm ở việc họ không thể học, mà ở nỗi sợ bấm sai. Tôi sẽ hướng dẫn họ theo từng nhiệm vụ cụ thể thay vì giải thích toàn bộ ứng dụng trong một lần: mở ứng dụng, tìm thông tin cần xem, dừng lại trước bước xác nhận và kiểm tra lại người nhận. Cách này tạo cảm giác kiểm soát tốt hơn so với việc đưa máy cho người khác xử lý hộ.
Gia đình cũng nên thống nhất một nguyên tắc: không ai yêu cầu người khác đọc mã xác nhận qua điện thoại hoặc gửi thông tin đăng nhập trong nhóm chat. Nếu có cuộc gọi thúc giục thao tác gấp, hãy kết thúc cuộc gọi và tự mở ứng dụng từ biểu tượng quen thuộc. Đây không phải tính năng riêng của EDigi, nhưng là thói quen đặc biệt cần thiết khi ứng dụng được dùng trong môi trường có nhiều người hỗ trợ lẫn nhau.
Về niềm tin, tôi cho rằng minh bạch không đồng nghĩa với việc kiểm tra tài khoản của người khác. Nếu vợ chồng hoặc cha mẹ và con cái cần phối hợp tài chính, nên nói rõ mục đích, phạm vi và ai là người xác nhận. Việc tự ý xem số dư hoặc lịch sử giao dịch trên thiết bị chung có thể gây mất lòng, ngay cả khi bắt đầu từ ý định giúp đỡ.
Những chi tiết nhỏ giúp dùng an toàn hơn
Trước khi thực hiện giao dịch, đọc lại tên người nhận và số tiền một cách chậm rãi, nhất là khi đang dùng điện thoại của người khác.
Sau khi hỗ trợ người thân, đưa lại quyền điều khiển ở bước xác nhận thay vì hoàn tất thay họ.
Không dùng ảnh chụp màn hình giao dịch làm cách duy nhất để chứng minh đã thanh toán; hãy đối chiếu trực tiếp trong ứng dụng khi cần.
Nếu nhiều người cùng dùng một thiết bị, thống nhất nơi cất điện thoại và tránh để màn hình tài chính hiển thị khi có khách hoặc người ngoài gia đình.
Những điểm này không làm ứng dụng nhiều chức năng hơn, nhưng chúng làm cách sử dụng thực tế đáng tin cậy hơn. Đặc biệt, bước trao lại quyền xác nhận cho chủ tài khoản là một thói quen ít được nhắc đến nhưng rất hữu ích trong gia đình.
Đánh giá thực tế sau khi cân nhắc việc dùng lâu dài
EDigi hiện có mức đánh giá trung bình 3,9 từ khoảng 2,9 nghìn lượt chấm điểm, cùng khoảng 1,6 nghìn nhận xét và hơn 500 nghìn lượt cài đặt. Tôi xem những con số này như dấu hiệu cho thấy ứng dụng đã được nhiều người biết đến, nhưng không dùng chúng để kết luận rằng trải nghiệm của mọi gia đình sẽ giống nhau. Với ứng dụng tài chính, cảm nhận còn phụ thuộc vào thiết bị, thói quen bảo mật và việc người dùng có quen với dịch vụ của Eximbank hay không.
Điểm mạnh của ứng dụng nằm ở vai trò khá rõ: đưa nhu cầu ngân hàng lên điện thoại và hỗ trợ người dùng xử lý công việc mà không phải luôn phụ thuộc vào quầy giao dịch. Nó có thể phù hợp với người muốn chủ động hơn, với gia đình cần phối hợp thanh toán nhưng vẫn giữ tài khoản riêng, và với người đang tìm một kênh di động gắn với Eximbank.
Điểm hạn chế tôi muốn nhấn mạnh là ứng dụng không nên bị xem như công cụ dùng chung theo kiểu ai cầm máy cũng có thể thao tác. Càng nhiều người tham gia, nguy cơ nhầm tài khoản, lộ thông tin hoặc xác nhận sai càng tăng. Người dùng muốn một giải pháp tài chính tập thể, nhiều hồ sơ chung hoặc quản lý ngân sách gia đình sâu hơn có thể cần kết hợp thêm công cụ khác, thay vì ép một ứng dụng ngân hàng cá nhân làm mọi việc.
Về chi phí, đây là ứng dụng miễn phí, nên rào cản thử nghiệm ban đầu khá thấp. Tuy vậy, miễn phí không có nghĩa là nên cài trên mọi thiết bị trong nhà. Tôi sẽ ưu tiên một thiết bị cá nhân được bảo vệ tốt cho mỗi chủ tài khoản, chỉ dùng máy chung trong tình huống bất đắc dĩ và luôn có bước kiểm tra sau đó.
Cuối cùng, tôi khuyên dùng EDigi nếu bạn là khách hàng Eximbank, muốn quản lý giao dịch trên điện thoại và sẵn sàng duy trì ranh giới tài khoản rõ ràng trong gia đình. Nó đặc biệt hợp với người cần sự chủ động nhưng vẫn muốn người thân hỗ trợ ở mức hướng dẫn. Tôi sẽ cân nhắc lựa chọn khác nếu bạn không có nhu cầu với Eximbank, muốn một công cụ ngân sách gia đình dùng chung, hoặc không thể kiểm soát ai có quyền truy cập vào thiết bị.
Kết luận của tôi là: EDigi đáng dùng khi sự tiện lợi đi cùng kỷ luật cá nhân. Trong một hộ gia đình, ứng dụng không nên trở thành nơi mọi người cùng đăng nhập, mà nên là công cụ để từng người xử lý phần tài chính của mình một cách rõ ràng. Nếu gia đình thống nhất được ai thao tác, ai xác nhận và cách bảo vệ thông tin, trải nghiệm sẽ gọn gàng hơn nhiều so với việc chuyền tay một chiếc điện thoại rồi hy vọng không có sai sót.
Ưu điểm
- Giao diện hiện đại, bố cục rõ ràng và dễ làm quen.
- Hỗ trợ đăng nhập nhanh bằng sinh trắc học trên thiết bị tương thích.
- Có thể quản lý nhiều tài khoản và theo dõi số dư thuận tiện.
- Thông báo giao dịch giúp người dùng kiểm soát biến động tài khoản.
- Tích hợp các tiện ích ngân hàng trong cùng một ứng dụng.
Nhược điểm
- Một số tính năng yêu cầu thiết bị và hệ điều hành tương đối mới.
- Có thể phát sinh lỗi hoặc chậm khi hệ thống bảo trì, nâng cấp.
- Quy trình xác thực nhiều bước đôi lúc gây bất tiện.
- Một số giao dịch cần kiểm tra kỹ hạn mức và biểu phí áp dụng.
- Trải nghiệm có thể khác nhau tùy chất lượng kết nối mạng.
Câu hỏi thường gặp về Eximbank EDigi
Eximbank EDigi là gì và ứng dụng này cung cấp những dịch vụ nào?
Eximbank EDigi là ứng dụng ngân hàng số của Eximbank, cho phép khách hàng thực hiện nhiều giao dịch trực tuyến trên điện thoại mà không cần đến quầy. Sau khi đăng nhập, người dùng có thể kiểm tra số dư, xem lịch sử giao dịch, chuyển tiền, thanh toán hóa đơn, nạp tiền điện thoại và quản lý một số sản phẩm tài chính. Các tính năng thực tế có thể thay đổi tùy theo loại tài khoản, phiên bản ứng dụng và chính sách từng thời kỳ.
Tôi có cần là khách hàng Eximbank mới sử dụng được Eximbank EDigi không?
Để sử dụng đầy đủ các chức năng giao dịch của Eximbank EDigi, bạn thường cần có tài khoản hoặc sản phẩm dịch vụ tại Eximbank và hoàn tất quy trình đăng ký ngân hàng điện tử. Một số bước có thể được thực hiện trực tuyến, chẳng hạn xác thực thông tin cá nhân, số điện thoại và giấy tờ tùy thân, nhưng yêu cầu cụ thể có thể khác nhau. Người dùng nên kiểm tra hướng dẫn chính thức của Eximbank trước khi đăng ký.
Eximbank EDigi có an toàn khi thực hiện chuyển tiền và thanh toán không?
Ứng dụng được thiết kế với các lớp bảo mật dành cho giao dịch ngân hàng, chẳng hạn đăng nhập bằng thông tin xác thực, mã OTP hoặc phương thức xác nhận bổ sung tùy giao dịch. Tuy nhiên, mức độ an toàn còn phụ thuộc vào thói quen sử dụng của bạn. Không nên cung cấp mật khẩu, mã OTP hoặc mã xác thực cho bất kỳ ai, đồng thời cần cài ứng dụng từ nguồn chính thức và tránh đăng nhập trên thiết bị đã bị can thiệp hệ thống.
Eximbank EDigi có tính phí sử dụng hoặc phí giao dịch không?
Việc tải và cài đặt ứng dụng thường không đồng nghĩa với việc mọi giao dịch đều miễn phí. Một số dịch vụ trên Eximbank EDigi có thể được miễn phí, trong khi chuyển tiền, thanh toán, duy trì dịch vụ hoặc các giao dịch đặc thù có thể áp dụng biểu phí riêng. Mức phí cũng có thể thay đổi theo loại tài khoản, kênh giao dịch và từng thời điểm. Bạn nên xem biểu phí mới nhất trước khi xác nhận giao dịch.
Tôi cần làm gì nếu không đăng nhập được hoặc gặp lỗi khi sử dụng Eximbank EDigi?
Trước tiên, hãy kiểm tra kết nối Internet, cập nhật ứng dụng lên phiên bản mới nhất và bảo đảm ngày giờ trên điện thoại được đặt chính xác. Nếu quên mật khẩu hoặc bị khóa tài khoản, bạn có thể sử dụng chức năng hỗ trợ trong ứng dụng nếu được cung cấp, hoặc liên hệ kênh chăm sóc khách hàng chính thức của Eximbank. Khi cần hỗ trợ, không gửi mật khẩu hay mã OTP; chỉ cung cấp thông tin cần thiết theo hướng dẫn của ngân hàng.

Eximbank EDigi
Trang web này cung cấp thông tin độc lập về các ứng dụng của bên thứ ba và không liên kết với, cũng không sở hữu, phát triển hoặc phân phối bất kỳ ứng dụng nào được giới thiệu tại đây. Tên ứng dụng, logo và nhãn hiệu thuộc về chủ sở hữu tương ứng. Thông tin nhà phát triển chỉ nhằm mục đích tham khảo; vui lòng liên hệ trực tiếp với nhà phát triển qua ebanking@eximbank.com.vn, truy cập https://eximbank.com.vn hoặc xem https://edigi-media.eximbank.com.vn/media/avatar/static/dkdk/page/policies.html của họ.